Plusieurs maladies affectent régulièrement les élevages français. Pour chacune d’elles, l’État opère une surveillance et fixe les mesures de contrôle nécessaires pour limiter leur propagation. Exemples de la fièvre catarrhale ovine et de l’influenza aviaire hautement pathogène contre lesquelles les mesures d’aides viennent d’être aménagées…
Fièvre catarrhale ovine : distribution de vaccins et évolution de la maladie
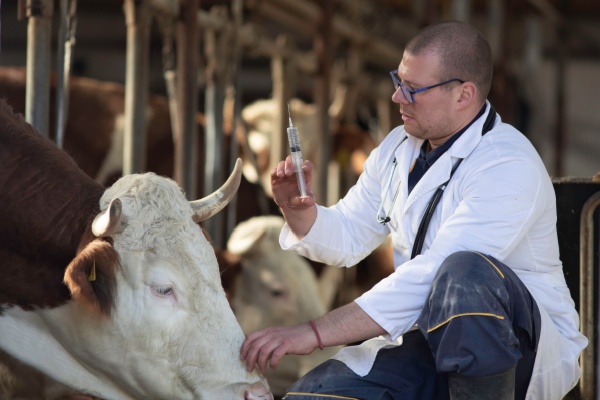
Pour accompagner les éleveurs face à la propagation de la fièvre catarrhale ovine (FCO), l’État opère des distributions de vaccins contre le sérotype 1 de la maladie.
Cette distribution est faite à titre gratuit à hauteur de 813 191 doses jusqu’au 31 décembre 2026. En revanche, il est précisé que, désormais, les frais vétérinaires liés à l’administration de ces vaccins restent à la charge des éleveurs.
De plus, il est précisé que le sérotype 4 n’est plus enzootique à la France continentale, c’est-à-dire qu’il n’est plus présent en continu sur le territoire. En revanche, il est toujours considéré comme enzootique en Corse.
Influenza aviaire : abaissement du seuil de vigilance
Après avoir déclaré comme « modéré » le niveau de risque de grippe aviaire sur l’ensemble du territoire métropolitain en avril 2026, le Gouvernement l’a abaissé au niveau « négligeable » depuis le 3 juin 2026, suite à l’amélioration de la situation sanitaire tant dans les élevages que dans la faune sauvage.
Cet abaissement du niveau de risque signifie qu’il n’y a plus de mesures sanitaires à respecter de façon systématique. En revanche, il reste possible pour les préfets d’exiger localement la mise en place de telles mesures si une analyse des risques le justifie.
- Arrêté du 26 mai 2026 modifiant l’arrêté du 4 juillet 2024 fixant les mesures de surveillance, de prévention et de lutte relatives à la lutte contre la fièvre catarrhale ovine sur le territoire métropolitain
- Arrêté du 20 mai 2026 modifiant l’arrêté du 9 août 2024 fixant les mesures financières relatives à la fièvre catarrhale ovine
- Arrêté du 22 mai 2026 qualifiant le niveau de risque en matière d’influenza aviaire hautement pathogène
Agriculture : le point sur les épidémies – © Copyright WebLex