C’est l’histoire d’un dirigeant qui défend l’intérêt de sa société…

C’est l’histoire d’un dirigeant qui défend l’intérêt de sa société…

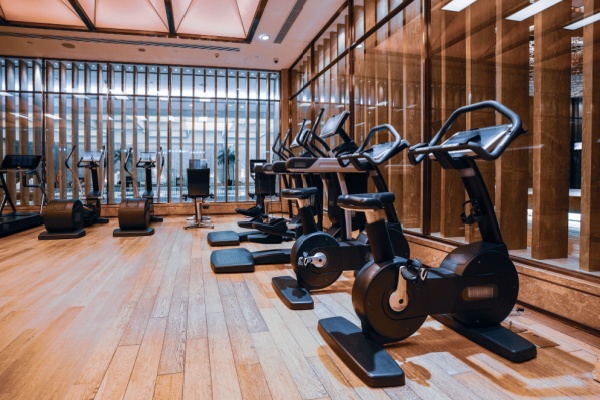
Au cours d’un contrôle, l’administration se penche sur des factures payées par une société relatives à des frais d’accès à des salles de sport et des équipements divers de sport.

Des dépenses d’ordre « personnel », donc non déductibles, estime l’administration… Des dépenses « personnelles » en apparence, mais en réalité « professionnelles », conteste le dirigeant puisque l’activité de la société porte sur la vente de compléments alimentaires et d’accessoires de fitness. Une activité en lien direct avec le monde du sport… « Insuffisant », estime l’administration : rien ne prouve ici que ces dépenses liées à l’achat de vêtements et de chaussures, ainsi qu’à la fréquentation de salles de sport, au sein desquelles la pratique du démarchage n’est en outre pas établie, répondent à l’intérêt direct de la société…

Ce que confirme le juge qui refuse la déduction fiscale de ces charges et soumet à l’impôt sur le revenu dû par le dirigeant les sommes correspondantes au titre des avantages occultes.

Source :

La petite histoire du jour – © Copyright WebLex
Découvrez aussi

TASCOM 2026 : dernière ligne droite pour déclarer et payer

La date limite de déclaration et de paiement de la taxe sur les surfaces commerciales (TASCOM) approche à grands pas. Les entreprises concernées doivent accomplir leurs formalités au plus tard le 15 juin 2026. À quelques jours de cette échéance, il peut être utile de vérifier si votre établissement est assujetti à cette taxe, comment son montant est calculé et quelles sont les démarches à effectuer.

TVA et droit d'auteur : œuvre ou simple cliché ?

Les cessions de droits d'auteur peuvent, sous certaines conditions, bénéficier du taux réduit de TVA de 10 % sous réserve que l'opération relève réellement d'une exploitation d'une œuvre de l'esprit et non d'une simple prestation de services. Une distinction parfois délicate à opérer, notamment dans le domaine de la photographie. Explications…

Changer de plateforme agréée : le mode d'emploi est désormais fixé

Alors qu’à l’heure actuelle de nombreuses entreprises choisissent leur future plateforme agréée (PA) dans le cadre de la généralisation de la facturation électronique, une question restait jusqu'à présent sans véritable réponse : que se passe-t-il si elles souhaitent en changer ? Réponse…