C’est l’histoire d’une locataire qui décide de ne plus payer son loyer…

C’est l’histoire d’une locataire qui décide de ne plus payer son loyer…

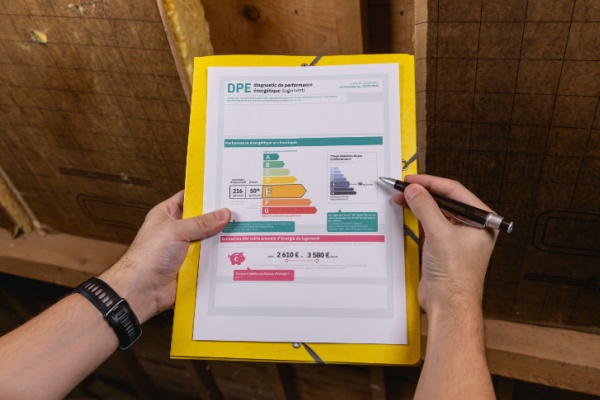
Une locataire mandate un diagnostiqueur pour faire réviser le DPE de son logement. À la lecture du résultat du diagnostic, s’apercevant que son logement est noté G, elle décide de suspendre le paiement de ses loyers…

Ce que conteste le bailleur qui réclame le paiement des loyers, que la locataire refuse toujours de payer : elle rappelle que, depuis le 1er janvier 2025, les logements disposant d’un DPE classé G sont considérés comme indécents et ne peuvent donc plus être loués. Son logement étant ici considéré comme indécent, la suspension du paiement du loyer lui semble logique… Sauf qu’elle occupait déjà le logement avant le 1er janvier 2025, conteste le bailleur : cette évolution ne lui est pas applicable…

Ce que confirme le juge qui donne ici raison au bailleur : l’impossibilité de louer des logements disposant d’un DPE classé G ne vaut que pour les nouvelles mises en location à compter du 1er janvier 2025 ; les baux en cours à cette date ne sont pas concernés par cette interdiction…

Source :

La petite histoire du jour – © Copyright WebLex
Découvrez aussi

Interdiction de location des passoires thermiques : quelles conséquences pour les baux en cours ?

Pour améliorer les conditions de logement des locataires et limiter les déperditions d’énergie, un calendrier est mis en place pour inciter à la rénovation des logements les moins performants sur le plan énergétique. Depuis le 1er janvier 2025, les logements avec un DPE G ne peuvent plus être mis en location. Qu’en est-il toutefois pour les contrats conclus avant cette date et toujours en cours ?

Entreprise solidaire d’utilité sociale : du nouveau pour l’agrément !

La loi de simplification de la vie économique supprime le mécanisme d’agrément de plein droit dont bénéficiaient certaines structures au titre de l’agrément ESUS. À compter du 1er janvier 2027, il sera remplacé par une procédure simplifiée, dont les contours doivent encore être précisés…

Déduction pour épargne de précaution : les plafonds 2026 sont dévoilés

La déduction pour épargne de précaution (DEP) permet aux exploitants agricoles soumis à un régime réel d'imposition de déduire une partie de leur bénéfice imposable afin de se constituer une épargne destinée à faire face aux aléas de leur activité. Son montant, plafonné, est revu chaque année : les limites applicables en 2026 viennent d'être actualisées…