C'est l'histoire d'une société qui construit une nouvelle définition de ce qu’est une « propriété bâtie »…

C’est l’histoire d’une société qui construit une nouvelle définition de ce qu’est une « propriété bâtie »…

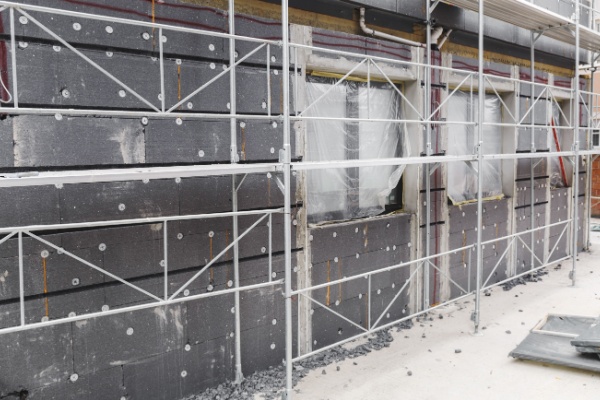
Propriétaire de locaux commerciaux qu’elle fait construire pour les louer, une société reçoit un avis de taxe foncière sur les propriétés bâties (TFPB), qu’elle refuse de payer. En cause : faute d’être achevés, les locaux ne sont pas passibles de cette taxe, estime la société…

Mais rien n’indique que les locaux sont inachevés, constate l’administration fiscale pour qui la TFPB est due ici. Elle rappelle qu’un local commercial doit être regardé comme achevé lorsque l’état d’avancement des travaux, notamment en ce qui concerne le gros œuvre et les raccordements aux réseaux, permet son utilisation pour des activités industrielles ou commerciales. Et notamment, pour un usage de dépôt, ce qui est le cas ici… « Faux ! », conteste la société puisque les locaux ne sont pas encore raccordés aux réseaux…

Mais ils sont proposés à la location à charge pour le preneur de réaliser les travaux de branchement, constate le juge pour qui les locaux sont bel et bien achevés ici et passibles de la TFPB.

Source :

La petite histoire du jour – © Copyright WebLex
Découvrez aussi

Vente immobilière en zone tendue : un abattement exceptionnel toujours d’actualité ?

L’abattement exceptionnel appliqué sur les plus-values réalisées lors de la vente de biens immobiliers situés en zone tendue devait prendre fin au 31 décembre 2025. Toutefois, en l’absence de vote d’une loi de finances définitive au 31 décembre 2025, quel est l’avenir de ce dispositif fiscal ?

Crise du carburant : les réponses du Gouvernement

La situation géopolitique internationale a toujours des conséquences visibles sur l’approvisionnement en carburant et sur les prix à la pompe pour les Français, tant professionnels que particuliers. Plusieurs mesures sont prises pour accompagner les usagers de la route…

Imputation des déficits fiscaux : selon un ordre précis ?

Pour une entreprise soumise à l’impôt sur les sociétés, les déficits fiscaux viennent s’imputer sur les bénéfices imposables au titre des exercices suivants de manière chronologique. L'entreprise impute d'abord le déficit le plus ancien avant d’imputer les plus récents. Une règle qui est n’est pas sans conséquence sur le pouvoir de contrôle de l’administration comme l’illustre une affaire récente…